- ارزش های آسیایی وفاداری که توسط "Gyrations" بازار سهام ایجاد نشده است
- الگوهای نمودار: فنجان و دسته
- محدودیت در استفاده از شمع های چکش
- فروش استراتژیک میلر هایمان چیست؟استراتژی فروش برای فروش سازمانی
- کم ارزش ترین فاندامنتال در گلف
- تبدیل شدن به یک معامله گر بهتر - اصول مدیریت ریسک (فیلم)
- درک نشانگر میانگین وزن متوسط وزن (VWAP)
- داستان درون ظهور انفجاری Binance به قدرت
- فیلم های آگاهی امنیتی مانند هیچ کس دیگری
- غذا و نوشیدنی
آخرین مطالب
امکانات وب


- 11 اکتبر 2021
- چشم انداز
انستیتوی ملی امور مالی و سیاست
موسسه تحقیقات توسعه ایندیرا گاندی
از سال 1993 ، روپیه هند (INR) رسماً از نرخ ارز تعیین شده در بازار پیروی می کند-قیمت با تقاضای و عرضه ارز-با مداخله توسط بانک ذخیره هند از زمان به زمان تعیین می شود. با تجزیه و تحلیل داده ها از 2000-2020 ، پاتنایک و Sengupta بررسی می کنند که آیا INR در واقع رژیم های متعدد نرخ ارز را دنبال می کند ، و اگر چنین است ، چگونه بانک مرکزی فشار بازار مبادله را در این رژیم ها مدیریت کرده است.
در سال 1993 ، هند به طور رسمی به سمت "نرخ ارز تعیین شده در بازار" از یک میخ ثابت به دلار آمریکا (USD) 1 حرکت کرد. این بخشی از اصلاحات آزادسازی و مقررات زدایی در اوایل دهه 1990 بود. از آن زمان ، بازار ارزی وجود داشته است ، و طبق گفته بانک ذخیره هند (RBI) روپیه هند (INR) از نرخ ارز تعیین شده در بازار پیروی کرده است ، و این بدان معنی است که قیمت INR با تقاضای تعیین شده تعیین می شودو عرضه ارز (فارکس). در همین زمان RBI هر از گاهی در بازار ارز برای خرید یا فروش دلار مداخله می کند. موضع رسمی همیشه این بوده است که RBI این کار را برای حفظ "شرایط منظم در بازار ارز" و مهار نوسانات INR انجام می دهد. در یک مطالعه جدید (پاتنایک و سنگوپتا 2021) ، ما از سال 2000 تا 2020 تکامل رژیم نرخ ارز هند (ERR) را استنباط می کنیم و مستند می کنیم. ما با استفاده از شاخص فشار بازار مبادله (EMP) زاویه جدیدی از تجزیه و تحلیل ERR را معرفی می کنیم. بشربه طور خاص ، ما بررسی می کنیم که آیا INR علی رغم تعیین شده در بازار ، در چند دهه گذشته رژیم های مختلفی را دنبال می کند ، و اگر چنین است ، چگونه فشار بازار مبادله توسط RBI در رژیم های مختلف نرخ ارز اداره می شود.
میزان مداخله ارزی و میزان انعطاف پذیری در نرخ ارز احتمالاً بر اساس پاسخ RBI به EMP در رژیم ها متفاوت است. طبقه بندی De-Jure of Err یک کشور غالباً از خطای De-Facto که در عمل وجود دارد ، به طور قابل توجهی فاصله می گیرد. اطلاعات کامل در مورد ERR اغلب توسط بانک های مرکزی فاش نمی شود و از این رو ، ERR باید با استفاده از روشهای آماری از داده های تاریخی کشف شود. با توجه به مداخله فعال ارزی توسط RBI ، رمزگشایی خطای هند با نگاه ساده به سطح نرخ ارز یا نوسانات دشوار است. نرخ واقعی که مشاهده می شود ، تا حدودی نتیجه ای از شرایط اساسی مالی یا شوک هایی است که اقتصاد با آن روبرو است و بخشی از سیاست مداخله یا سیاست ارز بانک مرکزی است.
رژیم های نرخ ارز
برای برآورد رژیم های مختلفی که INR ممکن است در دوره 2000 تا 2020 تجربه کرده باشد ، ما از یک روش تغییر ساختاری که در زیلیس و همکاران شرح داده شده است استفاده می کنیم.(2010). جوهر این روش این است که ما با استفاده از بازده نرخ ارز ارز متقابل بیان شده از نظر یک ارز مناسب "شماره" ، یک مدل رگرسیون خطی 2 را تخمین می زنیم. ما با توجه به ثبات آن در مدت زمان طولانی ، از دلار نیوزیلند (NZD) به عنوان ارز شماره ای استفاده می کنیم.
سپس INR را روی سبد ارزهای دیگر - USD ، یورو ، ین ژاپنی (JPY) و پوند انگلیس (GBP) (همه از نظر NZD بیان شده است) - به منظور تخمین تأثیر این ارزها بر INR. اینها مهمترین ارزهای شناور در جهان هستند ، یعنی ارزهایی که در پاسخ به نیروهای تقاضا و عرضه در بازار فارکس حرکت می کنند و به طور فعال توسط بانکهای مرکزی مربوطه اداره نمی شوند. بنابراین ، رگرسیون میزان تغییر نرخ INR/NZD در پاسخ به نوسانات در هر یک از ارزها را نشان می دهد.
به عنوان مثال ، اگر INR به USD متصل شود ، ضریب تخمین زده شده مربوطه در مدل رگرسیون نزدیک به یک خواهد بود و تمام ضرایب دیگر نزدیک به صفر خواهند بود. اگر از طرف دیگر ، INR به هیچ یک از این ارزها چسبیده نباشد ، تمام ضرایب با صفر متفاوت خواهند بود و بازتاب تجارت و ارتباطات مالی واقعی اقتصاد با سایر جهان را نشان می دهد. اگر INR در عوض به سبد ارزها متصل شود ، ضرایب تخمین زده شده وزن مربوط به ارزهای موجود در آن سبد را منعکس می کنند. در مورد کاهش انعطاف پذیری نرخ ارز ، قدرت توضیحی این رگرسیون (همانطور که از "ارزش مربع" مشاهده می شود) نیز بسیار زیاد خواهد بود ، در حالی که مقادیر پایین تر برای ارزهای شناور بدست می آید.
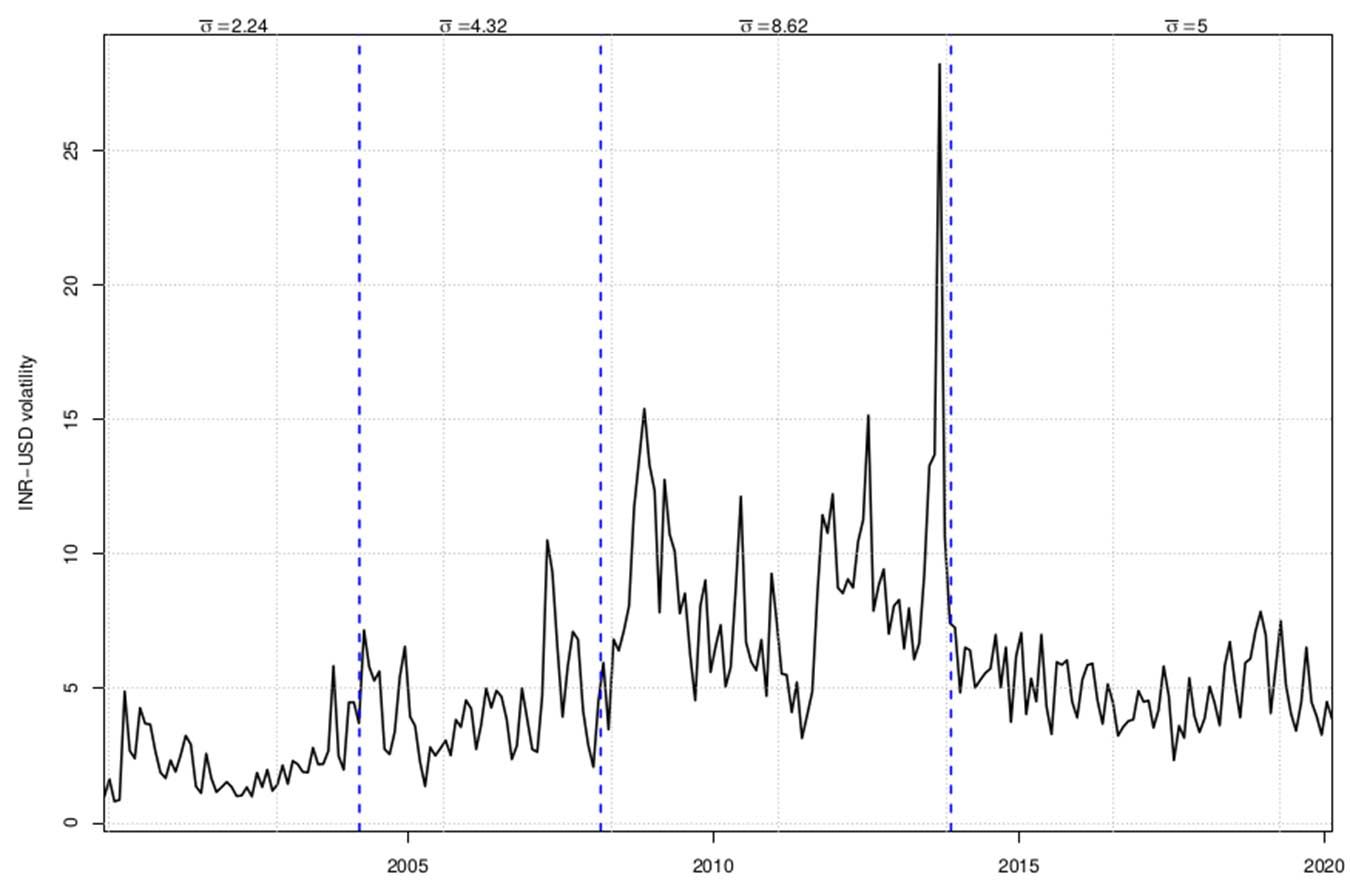
سپس Zeileis و همکاران را اعمال می کنیم.(2010) روش تغییر ساختاری ، که به ما کمک می کند تا از شکستگی های موجود در مقدار مربع R و همچنین در "واریانس خطا" این مدل کشف کنیم. این چهار رژیم نرخ ارز در مورد INR به ما می دهد. ما این را در شکل 1 نشان می دهیم که رژیم ها توسط خطوط عمودی نقطه ای از یکدیگر جدا می شوند. این شکل نوسانات نرخ ارز INR-USD را در چهار رژیم ترسیم می کند. برای هر رژیم ، ما همچنین به نوسانات متوسط نرخ ارز در بالای نمودار اشاره می کنیم تا تفاوت های انعطاف پذیری نرخ ارز را در این دوره ها برجسته کنیم.
شکل 1. رژیم های نرخ ارز و نوسانات نرخ ارز INR/USD
منبع: BIS (بانک برای شهرک های بین المللی) پایگاه داده و محاسبات نویسندگان.
یادداشت ها: (i) این نمودار نوسانات سالانه نرخ ارز INR/USD را در رژیم های مختلف نرخ ارز ترسیم می کند.(ب) نوسانات متوسط ارز در هر رژیم در بالای نمودار ذکر شده است.

- رژیم 1 (ژانویه 2000 تا مارس 2004): رژیم اول را می توان به عنوان یکی از مواردی که INR از نزدیک به USD بسته شده است ، طبقه بندی کرد. ضریب تخمین زده شده USD از نظر آماری بسیار معنی دار است و نزدیک به 1 (0. 95) است در حالی که ضرایب چهار ارز باقی مانده نزدیک به صفر است. ارزش مربع R نیز در بین همه رژیم ها بالاترین است و بیشتر تأیید یک خطای چسبناک است.
- رژیم 2 (مارس 2004 تا فوریه 2008): در رژیم دوم مقدار مربع R از 0. 97 به 0. 86 کاهش می یابد. به نظر می رسد INR به یک میخ کمتری تغییر یافته است که در آن وزن USD ، هرچند که بالاترین آن است ، پایین تر از رژیم اول است.
- رژیم 3 (مارس 2008 تا نوامبر 2013): رژیم بعدی ، پس از بحران مالی جهانی (GFC) ، با کمترین ارزش مربع R مشخص می شود. بنابراین این می تواند به عنوان انعطاف پذیر ترین خطای در دوره نمونه ما طبقه بندی شود. ضریب تخمین زده شده از دلار نیز کمترین میزان وزن بسیار کمتری است که به دلار در سبد ارز اختصاص می یابد.
- رژیم 4 (نوامبر 2013 تا دسامبر 2020): رژیم چهارم و نهایی تا پایان دوره نمونه ما ادامه دارد. این طولانی ترین دوره تحت یک خطا است. انعطاف پذیری INR در مقایسه با رژیم قبلی کاهش یافته است. وزن USD همچنین دومین دوره در دوره نمونه است ، دلالت بر این دارد که INR در مقایسه با افزایش انعطاف پذیری آن در ERR قبلی ، نسبتاً بیشتر به USD می رود.
پاسخ RBI به فشار بازار مبادله
هنگامی که رژیم ها را شناسایی کردیم ، عمیق تر می کنیم که چگونه RBI نرخ ارز را در این رژیم ها مدیریت کرده است. برای این منظور ، ما از شاخص فشار بازار مبادله (EMP) استفاده می کنیم. EMP فشاری است که مبادله در درجه اول به دلیل نوسانات در ورود و جریان سرمایه با آن روبرو است. این فشار یا از طریق مداخله فارکس مقاومت می کند (از این طریق باعث تغییر در ذخایر می شود) ، یا از طریق تغییر در نرخ ارز تسکین می یابد. در حالی که تجزیه و تحلیل از کانون های ERR بر تغییرات مشاهده شده در ارز ، EMP به ما اجازه می دهد تا درک کنیم که چه میزان از تغییر مشاهده شده تعیین شده است.
ما از اندازه گیری EMP که توسط پاتنایک و همکاران ارائه شده است استفاده می کنیم.(2017) جایی که EMP از نظر تغییر درصد در نرخ ارز در طی یک دوره یک ماهه بیان می شود. EMP به عنوان تغییر واقعی در نرخ ارز که اتفاق افتاده و تغییراتی که در صورت عدم مداخله فارکس رخ داده است محاسبه می شود. یک ارزش منفی EMP نشان دهنده فشار قدردانی در مقابل USD است ، در حالی که یک ارزش مثبت EMP فشار استهلاک را ضبط می کند.
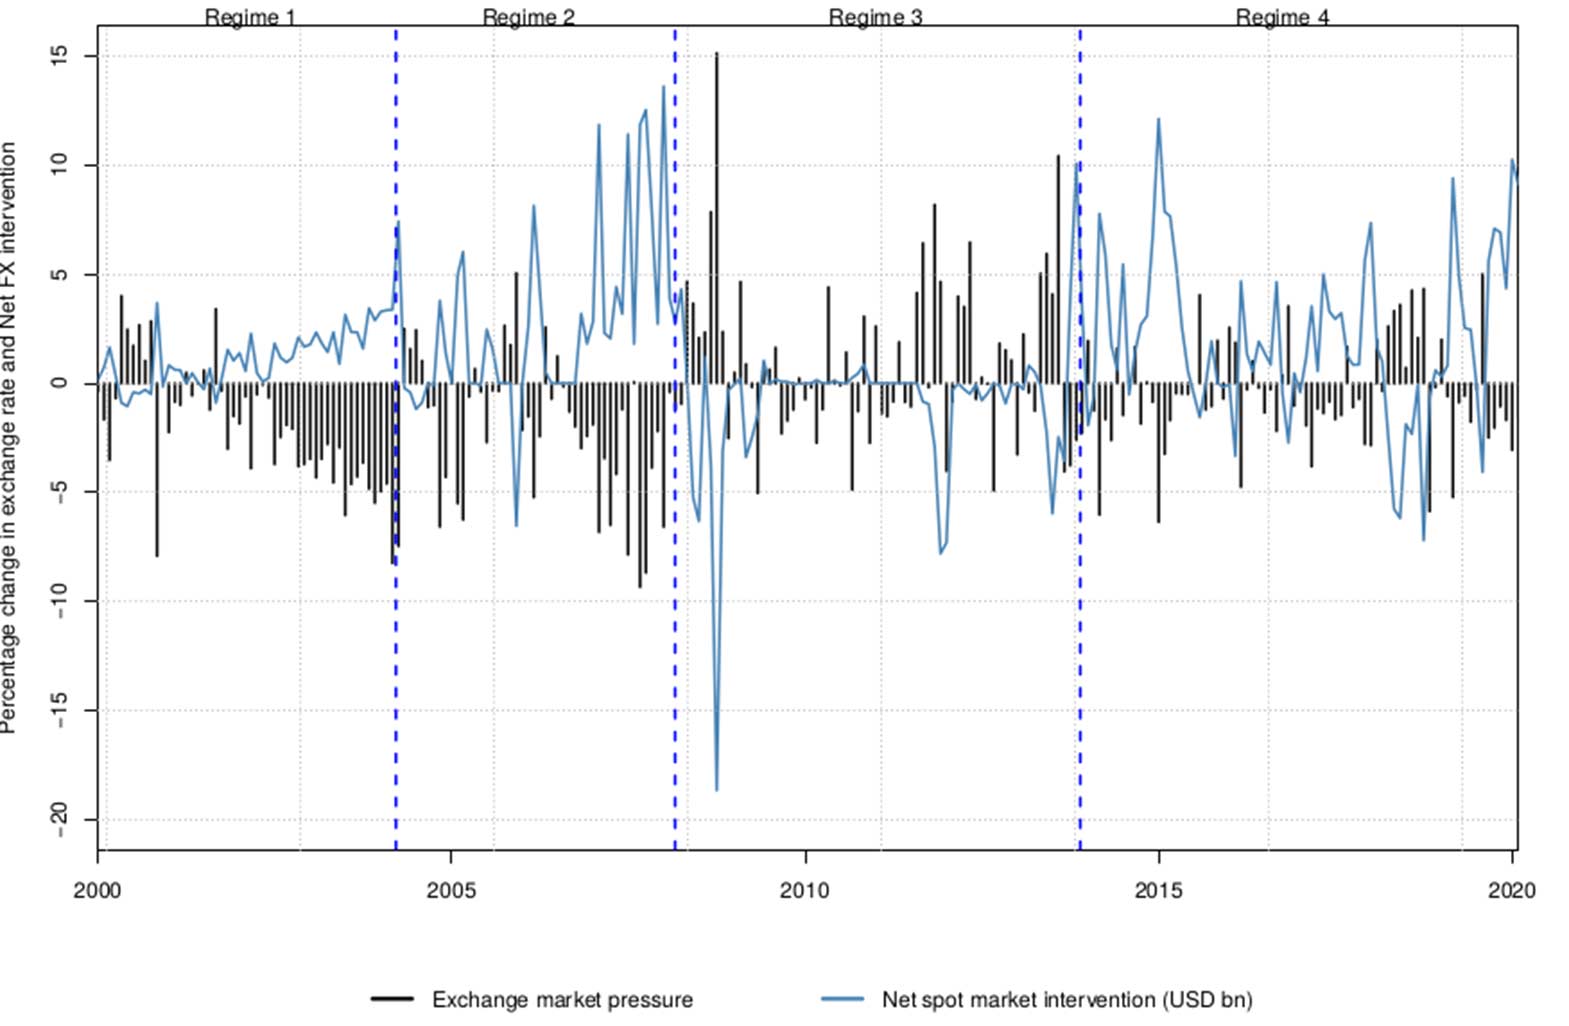
در هر یک از چهار رژیم INR ، ما نسبت EMP را که از طریق مداخله فارکس توسط RBI مقاومت می کند ، و نسبت که از طریق تغییر نرخ ارز تسکین یافته است ، بررسی می کنیم. برای رمزگشایی این موضوع از داده ها ، ما سری EMP را در برابر مداخله خالص بازار 3 در شکل 2 ترسیم می کنیم.
شکل 2. فشار بازار تبادل و مداخله بازار خالص نقطه
منبع: پایگاه داده BIS و محاسبات نویسندگان.
شکل 2 به ما نشان می دهد که در رژیم های نرخ ارز اول ، دوم و چهارم ، EMP بیشتر منفی بود. این بدان معنی است که روپیه فشار را برای قدردانی از اکثر دوره نمونه تجربه کرد. جهت EMP در حدود زمان GFC تغییر کرد. در طی سومین خطا که از سال 2008 تا 2013 متغیر است ، روپیه در درجه اول با فشار برای استهلاک روبرو شد.
ما همچنین می بینیم که مداخله خالص بازار در رژیم سوم و در جهت فروش خالص USD کمترین بود ، در حالی که مداخلات بالاتر فارکس در رژیم های اول ، دوم و چهارم بیشتر در جهت خریدهای دلار بود. از آنجا که EMP توسط ساخت و ساز می تواند یا از طریق مداخله فارکس یا با اجازه دادن به ارز ، مدیریت شود ، اگر ما به جای مداخله خالص فارکس در شکل 2 ، نرخ ارز USD را ترسیم کنیم ، ما یک تصویر آینه دقیقی از آبی دریافت می کنیمخط در نمودار.
به عبارت دیگر ، در سه از چهار رژیم ، INR با فشار قدردانی روبرو شد و RBI در بازار فارکس برای خرید USD و کاهش میزان قدردانی مداخله کرد. تنها در یک رژیم که INR با فشار استهلاک (2008-2013) روبرو شد ، RBI نسبتاً کمتر در بازار فارکس مداخله کرد و مقدار قابل توجهی از دلار از ذخایر فارکس خود را به فروش نرسید. در این دوره نرخ ارز عمدتاً در یک رژیم شناور بود که واقعاً به نیروهای بازار پاسخ می دهد.
مداخله نامتقارن توسط RBI
از بحث فوق نتیجه می گیرد که در حالی که RBI به طور رسمی ادعا می کند که در بازار فارکس با هدف "تضمین شرایط منظم در بازار ارز" مداخله می کند ، داده ها نشان می دهد که این ممکن است اینگونه نباشد.
در شکل 3 ، ما اقدامات EMP را در برابر مداخله خالص ارزی RBI در یک نمودار چهار چهارم ترسیم می کنیم. این شکل نور بیشتری را در مداخله نامتقارن RBI در بازار ارز می گذارد. برای بیشتر دوره زمانی مورد بررسی ، RBI در پاسخ به فشار تقدیر بر INR ، خریدار خالص USD بوده است ، همانطور که از چگالی پراکندگی در ربع دست راست پایین نمودار مشاهده می شود.
شکل 3. مداخله نامتقارن RBI در بازار فارکس

منبع: پایگاه داده RBI و محاسبات نویسندگان.
توجه: این یک نمودار چهار چهارم است که مداخله ماهانه فارکس را توسط RBI در برابر شاخص EMP ترسیم می کند.
این بیشتر نشان می دهد که RBI فقط در بازار فارکس مداخله نمی کند تا حاوی نوسانات INR باشد زیرا اگر واقعاً اینگونه بوده است ، توزیع کامل تری از پراکندگی وجود خواهد داشت.
نتیجه
با استفاده از تجزیه و تحلیل داده محور ، می فهمیم که INR به طور مداوم از نرخ ارز تعیین شده در بازار برای بیشتر دوره بین سالهای 2000 تا 2020 پیروی نکرده است. تکامل حرکت INR در این دوره را می توان با چهار خطای خاص توصیف کرد و فقط در یکی از آنهااین چهار رژیم ، روپیه به یک ارز انعطاف پذیر نزدیک شد. این دوره از سال 2008 تا 2013 در پی GFC بود که INR با فشار برای استهلاک روبرو شد و RBI به جای فروش دلار از ذخایر فارکس خود برای دستگیری حرکت روپیه ، به ارز اجازه داد که استهلاک کند. در تمام رژیم های دیگر ، RBI بیشتر در بازار فارکس USD خریداری کرده و از این طریق مقدار زیادی از ذخایر را جمع می کند ، با این تلاش برای جلوگیری از قدردانی INR.
ما می دانیم که وقتی INR با فشار استهلاک روبرو می شود ، RBI فقط از بخش کوچکی از ذخایر برای دفاع از ارز استفاده می کند - RBI در مدیریت ارز خود بسیار فعال تر است وقتی INR با فشار برای قدردانی روبرو می شود. این نشانگر عدم تقارن ذاتی در سیاست مدیریت نرخ ارز RBI است.
نویسندگان از مادور مهتا ، پرشانت پاراب و سوربی بهاتیا بخاطر کمک به تجزیه و تحلیل داده ها و جوش فلمن بخاطر پیشنهادات ارزشمند خود تشکر می کنند.
i4i اکنون در تلگرام است. لطفاً برای عضویت در کانال ما برای به روزرسانی های سریع در مورد محتوای ما ، اینجا را کلیک کنید (@ides4india)
- قبل از سال 1993 ، نرخ ارز با استناد به حرکات نرخ ارز روزانه دلار تعیین شد و از این رو پویایی بازار را ضبط نکرد.
- رگرسیون خطی تلاش می کند تا با قرار دادن یک معادله خطی به داده های مشاهده شده ، رابطه بین دو متغیر را الگوبرداری کند
- مداخله خالص به عنوان کل خرید دلار توسط RBI در بازار فارکس منهای فروش کل دلار تعریف شده است.
بیشتر خواندن
- Patnaik ، I و R Sengupta (2021) ، "تجزیه و تحلیل رژیم نرخ ارز هند" ، سری مقاله کار NIPFP شماره 353.
- پاتنایک ، ایلا ، جاش فلمن و آجی شاه (2017) ، "یک اقدام فشار بازار مبادله برای تجزیه و تحلیل کراس کشور" ، مجله پول و دارایی بین المللی ، 73 (الف): 62-77.
- Zeileis ، Achim ، Ajay Shah and Ila Patnaik (2010) ، "آزمایش ، نظارت و دوست یابی تغییرات ساختاری در رژیم های نرخ ارز" ، آمار محاسباتی و تجزیه و تحلیل داده ها ، 54 (6): 1696-1706.

ما را در سایت سیگنال های تجاری دنبال می کنید
برچسب :
نویسنده : عبدالله بوتیمار
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
